Quando o dinheiro aperta, a pressão não fica só no bolso. O sono some, as cobranças parecem não ter fim e até o clima em casa muda.
Bate a preocupação de não dar conta das contas, de ver o nome negativo ou de falhar com quem depende de você. Quem já passou pelo sufoco das contas atrasadas sabe: o desgaste emocional é sutil, mas pesado, e aquele sentimento de fracasso vai crescendo aos poucos.
Nessas horas, muita gente pensa em se esconder, empurrar as decisões e torcer por algum golpe de sorte. Só que, no fundo, todo mundo percebe que ficar parado não resolve.
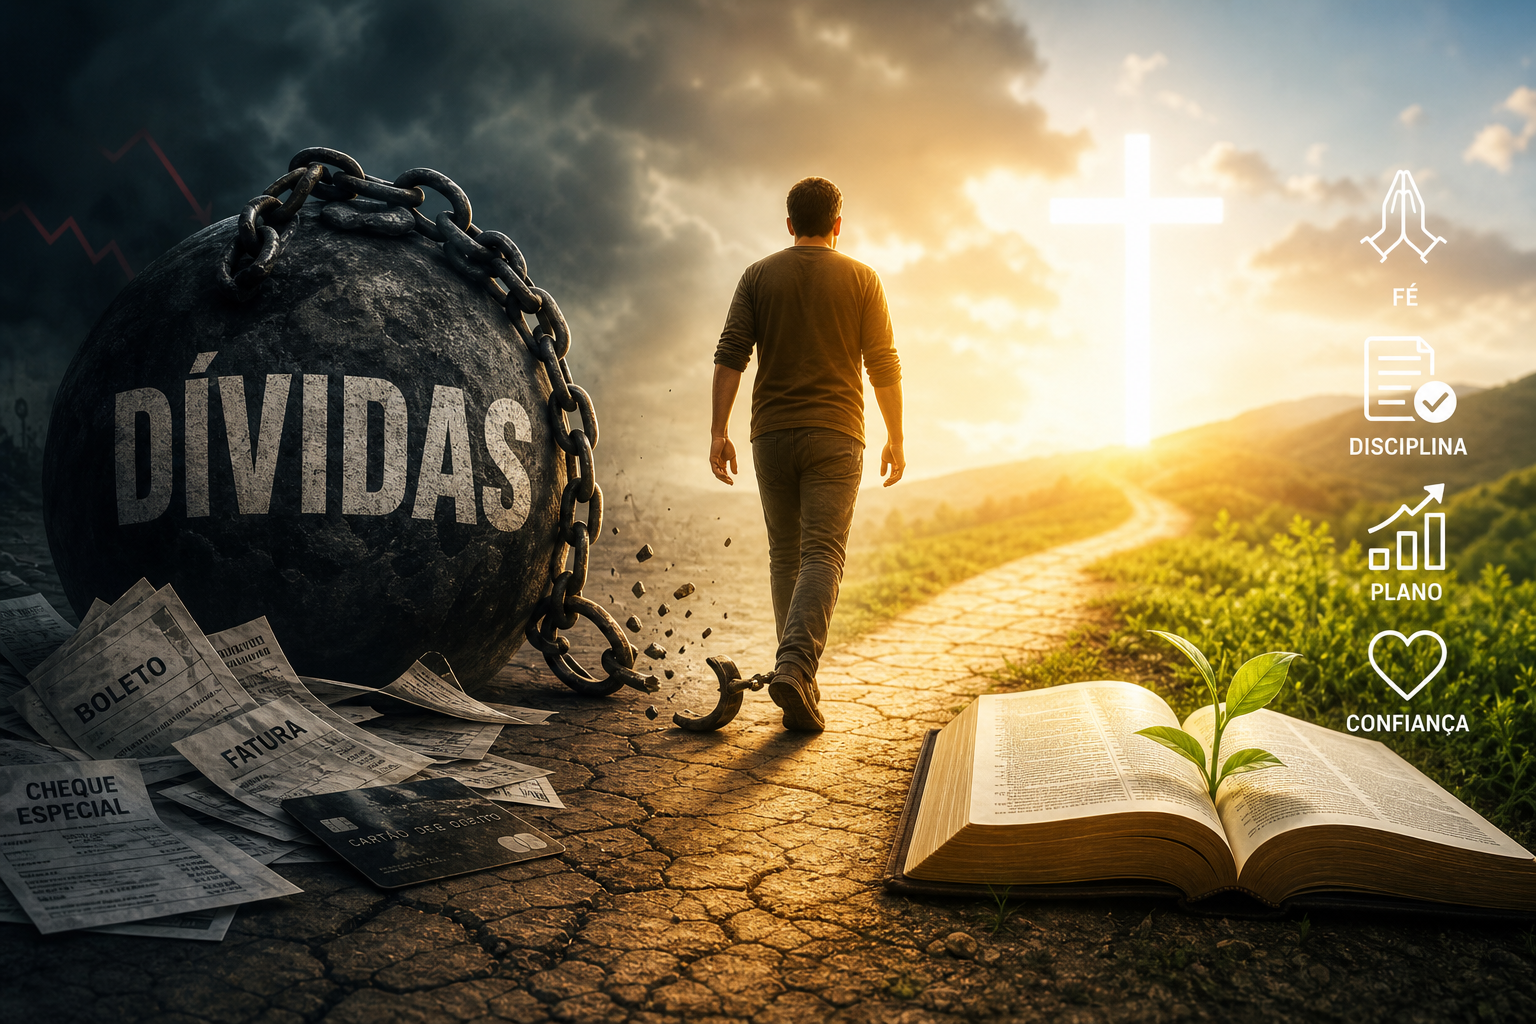
A vida muda mesmo quando a gente toma uma atitude — de preferência, buscando informação, apoio e, para muitos, um pouco de fé. O desafio é não se perder no caminho e encontrar soluções reais, respeitando o que faz sentido para você.
Renegociar dívidas ficou mais fácil em 2026
Pouca gente percebeu, mas 2026 trouxe uma chance concreta para quem está atolado em dívidas: o Novo Desenrola Brasil, chamado também de Desenrola 2.0. Não faz milagres, mas as regras estão mais acessíveis para negociar.
Agora é possível conseguir descontos de até 90% no valor devido, juros limitados a 1,99% ao mês e até 48 parcelas. Só de pensar em reduzir o valor da parcela, já dá para respirar melhor.
O Desenrola 2.0 permite renegociar dívidas que travam o orçamento, com limite de R$ 15 mil por CPF em cada banco. O programa ainda oferece 35 dias de carência antes da primeira cobrança, um tempo bom para quem precisa organizar a grana e evitar um novo tropeço logo de cara. O objetivo não é adiar o problema, mas dar um alívio real a quem precisa.
Para participar, o primeiro passo é checar se você pode aderir, normalmente pelo site oficial. Depois, descubra qual banco está envolvido e peça uma proposta de renegociação. O banco vai detalhar desconto, juros e quantidade de parcelas.
É fundamental ler o novo contrato com calma. Não olhe só o valor da parcela: confira o desconto aplicado, a taxa de juros, o CET (custo efetivo total), a data de vencimento e se seu nome será limpo dos cadastros negativos depois do acordo. Só aceite se entender tudo e a proposta vier de um canal oficial.
Já vi pessoas aceitarem a primeira oferta e acabarem pagando mais do que precisavam. Nessas horas, paciência faz diferença.
Analise, compare e, se algo parecer estranho, pergunte antes de assinar. O programa veio para ajudar, mas quem não presta atenção pode cair em armadilhas.
Resumo rápido: O Desenrola 2.0 em 2026 oferece descontos de 30% a 90%, juros até 1,99% ao mês e até 48 parcelas, com limite de R$ 15 mil por banco. Siga cada passo pelo canal oficial e revise o contrato antes de fechar.
Ferramentas práticas para reorganizar sua vida financeira
Muita gente pensa que só uma grande virada resolve o caos financeiro. Mas, na prática, pequenos passos constantes fazem diferença real.
Um recurso gratuito que recomendo é o curso “Mapeie sua Vida Financeira”, oferecido pela plataforma Meu Bolso em Dia. Não promete soluções mágicas, mas mostra como entender onde está o problema e montar um plano sem custo.
Esse curso serve para quem sente que perdeu o controle das contas e não sabe por onde começar. Logo de cara, você faz um diagnóstico: anota tudo que entra e sai, descobre para onde o dinheiro vai e define prioridades. O objetivo é enxergar a situação toda, sem agir no escuro.
Depois desse raio-x, o curso te ajuda a criar um plano financeiro próprio, com metas possíveis, mudanças de hábito e até dicas para envolver a família. Os módulos são curtos e fáceis de acompanhar, mesmo para quem nunca fez nada parecido. Não precisa ser bom em matemática — só querer entender sua realidade.
Na minha experiência, quando finalmente sentei para colocar as contas no papel usando uma ferramenta assim, a ansiedade diminuiu. Ver os números reais — em vez de só imaginar o tamanho do problema — já trouxe mais controle sobre as escolhas. O medo do desconhecido, muitas vezes, é pior que o problema.
Dica importante: Fazer um diagnóstico honesto com o “Mapeie sua Vida Financeira” pode ser o primeiro passo para sair do ciclo da dívida. Um plano simples, ajustado à rotina, já muda bastante coisa.
Espiritualidade ajuda nas decisões financeiras
Dinheiro mexe com emoções profundas. Quando a situação aperta, é fácil agir por impulso — seja gastando para aliviar o estresse ou aceitando um acordo ruim por desespero.
É aí que a espiritualidade prática pode fazer diferença. Não se trata de rezar esperando um milagre, mas de buscar clareza e presença mesmo diante das dificuldades.
Um hábito que sempre recomendo é criar uma pausa antes de qualquer decisão importante. Pode ser parar, respirar fundo e perguntar: “Isso respeita meus limites e meu futuro?” Só essa pergunta ajuda a evitar decisões movidas pelo impulso ou pela pressão do momento.
A espiritualidade também alivia a cobrança interna por perfeição. Lembrar que o valor de uma pessoa não está no saldo bancário facilita não se comparar ou cair em promessas mágicas. O foco vira resolver o problema sem sacrificar a saúde emocional.
Na rotina, cada um encontra seu jeito. Conheço quem separa dois minutos para meditar antes de negociar uma conta, outros rezam ou leem algo que traga calma. O formato pouco importa — o resultado costuma ser o mesmo: decisões menos precipitadas e mais alinhadas com os valores pessoais.
Resumo rápido: Trazer espiritualidade para o cotidiano financeiro é agir com presença, não com pressa. Pausa, respiração e reflexão ajudam a evitar escolhas das quais a gente se arrepende depois.
A fé influencia hábitos e escolhas com dinheiro
Uma pesquisa recente mostrou que 86,4% dos entrevistados conectam gestão financeira com espiritualidade, principalmente religiosidade cristã. Para a maioria, lidar com dificuldades financeiras e fé é algo que se mistura, especialmente dentro da família.
No dia a dia, essa influência aparece de várias formas. Tem gente que ora antes de fechar um acordo, buscando discernimento para não cair em ciladas.
Outros pedem conselhos a alguém da comunidade religiosa antes de assumir um compromisso. Isso não garante que tudo vai dar certo, mas traz mais tranquilidade mesmo nos dias difíceis.
Já acompanhei casos em que, mesmo com contas atrasadas e pressão alta, a pessoa conseguiu negociar melhor com o banco porque acreditava que estava fazendo sua parte e mantinha a fé de que algo mudaria. Não é ficar parado, mas agir com uma confiança além dos números.
Outro efeito importante da fé é evitar que o desespero tome conta. Acreditar que há um propósito nos desafios ajuda a insistir, mesmo depois de receber um “não”.
A espiritualidade também incentiva o cuidado coletivo. Em comunidades religiosas, é comum ver grupos de apoio, trocas de experiência e iniciativas para ajudar quem está em dificuldade. Essa rede de proteção faz diferença quando o aperto chega.
Quatro pilares para unir fé e dinheiro no dia a dia
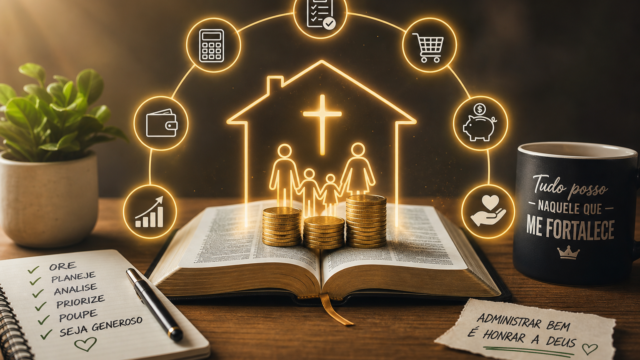
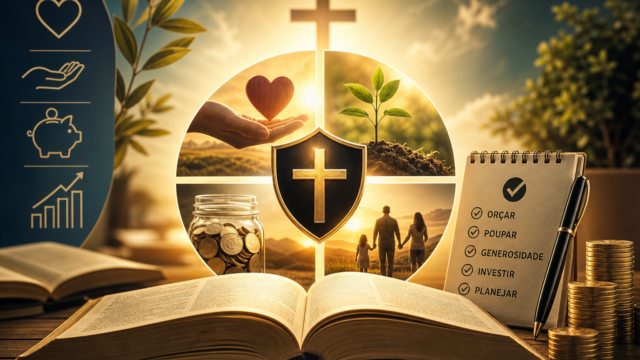
Quem quer transformar a relação com o dinheiro sem abrir mão dos próprios valores pode se apoiar em quatro pilares: consciência, verdade, responsabilidade e cuidado. Eles servem como guia para agir com propósito, mesmo nas pequenas decisões.
Consciência é saber de verdade quanto entra e quanto sai, sem esconder as contas. Pode ser tão simples quanto anotar gastos diários ou revisar o extrato toda semana. O importante é encarar os números de frente.
Verdade é admitir a situação real, sem inventar desculpas para si mesmo. Reconhecer uma dívida ou um hábito que atrapalha o orçamento não é fraqueza — é maturidade. Quanto antes encarar, mais rápido aparece o caminho da solução.
Responsabilidade significa correr atrás da renegociação, pesquisar opções e pedir ajuda quando necessário. Não espere que alguém resolva por você. Assumir as próprias finanças é libertador, mesmo que leve tempo.
Cuidado lembra que dinheiro é uma ferramenta. Ele não define quem você é e não deve custar sua saúde ou suas relações. Praticar o cuidado pode ser reservar um momento na semana para conversar sobre dinheiro em família ou separar um tempo para relaxar, sem culpa, mesmo nos dias difíceis.
Esses pilares podem ser vividos sozinho ou em grupo. Algumas famílias revisam o orçamento juntas, sem julgamento, só para trocar desafios e buscar soluções. Isso diminui o isolamento e fortalece os laços.
Dica importante: Reunir a família para conversar honestamente sobre dinheiro — sem pressão — alivia o peso individual e abre espaço para achar saídas juntos.
Quando sair do buraco parece impossível
Mesmo seguindo todas as dicas, há momentos em que parece não haver saída. Nesses casos, costumo lembrar que quase sempre existe um passo possível, mesmo que pequeno: renegociar uma dívida, buscar orientação, tentar uma renda extra, conversar com alguém de confiança ou até dar um tempo antes de decidir.
Manter a fé nesses momentos não significa ignorar os fatos, mas acreditar que o esforço de hoje pode abrir novas portas amanhã. Isso não elimina a necessidade de agir, mas impede que a esperança desapareça diante dos obstáculos.
Se você sente que já tentou de tudo e ainda está parado, faça uma lista das tentativas, busque ajuda especializada e se permita um tempo para respirar. Pedir apoio é sinal de sabedoria, não de fraqueza. Muitas vezes, a solução aparece quando a gente muda o ângulo do problema.
E aí, como você tem equilibrado decisões financeiras e fé? Qual atitude prática poderia tomar hoje para aliviar o peso das contas e também do coração? Este conteúdo não substitui uma orientação financeira personalizada, mas pode ser o primeiro passo para enxergar novas possibilidades no seu caminho.